Молоді водії губляться в автокредитах і підписують зайве
Багато покупців пам’ятають лише суму щомісячного платежу, але не знають, чи включені в кредит GAP, гарантія або сервісний контракт.
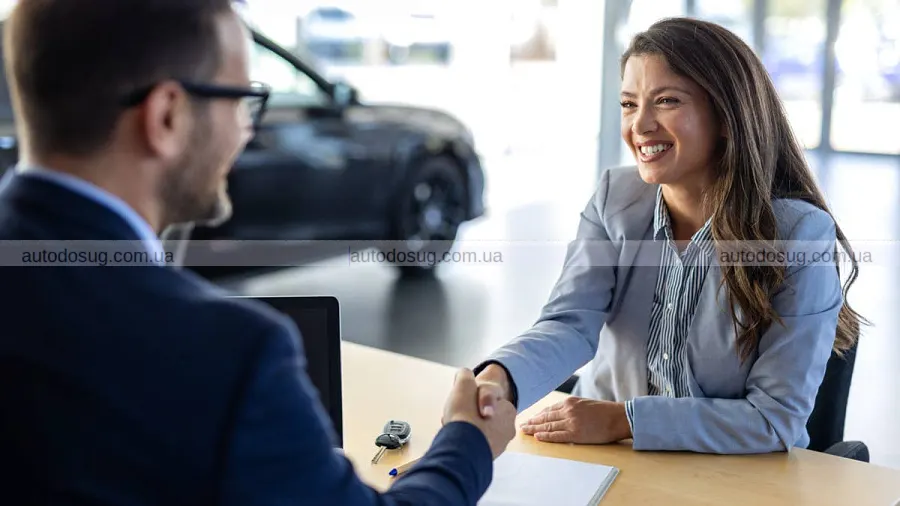
Місячний платіж для покупця дуже часто стає головним орієнтиром у салоні. Усе інше відходить на другий план. Через це люди погоджуються на умови, не розібравшись у деталях договору, а найбільше ризикують молоді водії: довгі переговори їх виснажують, тож до підписання вони переходять швидко. І вже потім може з’ясуватися, що в автокредит включили додаткові послуги, про які людина майже нічого не знає.
Коли все зводиться до місячного платежу
На тлі зростання річних витрат на авто, дорожчого страхування і нестабільних цін на пальне для багатьох покупців головне завдання просте — вкластися в бюджет по щомісячному платежу. Саме навколо цієї цифри зазвичай і будується розмова в дилерському центрі.
І тут у фінансових менеджерів з’являється простір для маневру. Можна змінювати умови кредиту, розтягувати термін виплат, додавати опції — якщо підсумкова місячна сума все ще виглядає для клієнта прийнятною. З боку це схоже на контроль над ситуацією. Насправді ж важливі деталі часто лишаються десь за кадром.
Є й інша річ. Сам візит до автосалону нерідко триває кілька годин. Людина втомлюється, увага розсіюється, і на фінальному етапі вже не так уважно стежить за тим, що саме внесено в остаточний фінансовий пакет.
Молоді покупці втрачають уважність швидше
Найвразливішими в такій ситуації виявляються молоді дорослі. У джерелі прямо зазначено, що саме вони особливо схильні виснажуватися під час оформлення. Додається й інший чинник: увага до дорогих нових авто часто переважає інтерес до заощаджень або більш обережного фінансового планування.
У якийсь момент спрацьовує втома від самого договору. Людина вже не вчитується в кожен пункт і просто підписує там, де їй показали. У цей момент до кредиту можуть додати додаткові покриття, але покупець не завжди розуміє, що саме вони означають і як змінюють загальну суму боргу.
І ще одне. У джерелі підкреслюється, що чимало клієнтів просто хочуть якнайшвидше закінчити розмову з продавцем. Вони можуть автоматично сказати, що вже мають потрібне покриття, аби лише припинити подальшу презентацію продуктів. У моменті це зручно. Але зрозумілішою угоду така звичка не робить.
Страхування часто плутають із захистом боргу
Окрему проблему показало свіже опитування Caribou, на яке посилається Automotive News. Як пише AUTODOSUG, 71% водіїв не пам’ятають, чи входить у їхній остаточний автокредит сервісний контракт або гарантія захисту вартості активу, відома як GAP.
Це вже говорить про помітний розрив між тим, що люди підписують, і тим, що вони потім реально пам’ятають про свій договір. CEO Caribou Саймон Гудолл зазначив: водії зазвичай можуть точно назвати суму щомісячного платежу, але річна відсоткова ставка, покриття та повна вартість кредиту часто лишаються для них у сліпій зоні.
Показова й інша цифра. 38% респондентів помилково вважають, що стандартне автострахування покриває борг, якщо машина втрачає вартість. Насправді звичайний поліс компенсує лише ринкову ціну автомобіля, а не залишок за кредитом. Тобто різниця між вартістю авто і сумою боргу може залишитися на плечах власника.
Покоління Z помиляється найчастіше
Найгірше розуміння таких фінансових захистів показало покоління Z. За даними дослідження, 43% молодших водіїв хибно вважають, що стандартна автостраховка покриває негативний капітал. Тобто вони думають, що страховий поліс закриє розрив між сумою боргу і реальною вартістю машини.
Саме молоді покупці, наголошується в джерелі, найчастіше потрапляють у цю пастку. Для них оформлення кредиту може виглядати як проста формальність, яку треба швидко пройти, щоб виїхати з салону на новій машині. Але через поспіх вони не помічають, які додаткові продукти вже включили до фінансування.
І проблема тут не лише в окремих помилках клієнтів. У матеріалі прямо сказано, що прозорість у фінансовому відділі дилерських центрів залишається системною проблемою. Попри жорсткий нагляд регуляторів і нещодавнє скасування великого федерального штрафу проти одного з великих виробників, для покупців ситуація всередині салону все ще часто виглядає заплутаною.
Швидкий продаж підриває довіру
Автори джерела окремо звертають увагу на сам підхід автомобільної роздрібної торгівлі. На їхню думку, галузі потрібні зміни в тому, як менеджери проводять стандартні офісні процедури після вибору авто. Коли презентацію навмисно пришвидшують, щоб зменшити опір покупця до націнок на продукти, це може дати короткий прибуток. Але потім б’є по довірі.
Те саме стосується сервісного відділу. Якщо клієнт відчуває, що його поспіхом провели через оформлення, навряд чи він повернеться з тим самим рівнем лояльності. У тексті прямо сказано: така модель шкодить утриманню покупців і ставить під загрозу довгострокові відносини.
Тому в матеріалі й наголошується на потребі сповільнити процес і приділяти більше часу поясненням. Фінансові менеджери мають уважніше розбирати з клієнтами страхові документи та умови покриття. Це не формальність — це базове розуміння того, за що людина платить.
Фінансова грамотність уже стала частиною продажу
У джерелі підкреслюється, що сучасний автосалон уже не може покладатися лише на швидку презентацію і тиск на покупця. Якщо дилери хочуть будувати тривалі стосунки з клієнтами, доведеться ставити фінансову грамотність вище за звичну тактику швидкого допродажу.
Особливо це важливо для молодших водіїв. Саме вони частіше за інших губляться в деталях кредитних пакетів, пам’ятають суму щомісячного внеску, але не бачать повної картини. А в ній, власне, і ховаються сервісні контракти, GAP та інші додаткові умови.
Поки покупці дивляться тільки на комфортний платіж, дилери отримують можливість змінювати структуру угоди майже без опору. І що частіше люди виходять із салону, не розуміючи свого договору, то швидше накопичується недовіра до всієї системи продажів. Ось цей розрив між підписом і реальним розумінням угоди і став головним сигналом дослідження.
Оригінал матеріалу опубліковано на AUTODOSUG:
https://autodosug.com.ua/molodi-vodii-hubliatsia-v-avtokredytakh-i-pidpysuiut-zaive/